金管會出手:賣醫療險,你現在必須主動說「非必要醫療可能不賠」
非必要醫療這四個字,多數保戶是在理賠被打折的那一刻才第一次聽到。
趕時間的話,直接跳到文末的 懶人包:7 張圖帶走重點。
有一種客訴,幾乎每個做過幾年的業務員都接過:客戶手術完、出院了、收據也交齊了,理賠卻只賠一部分,甚至整筆不賠。理由寫得很官方——「不符醫療必要性」。
客戶第一個反應通常不是罵保險公司,是打電話問你:「當初你不是說這個會賠?」
2026 年 8 月底,金管會保險局函復保險業,要求把這件事提前搬到銷售當下講清楚。換句話說,從現在起,「非必要醫療可能不賠」不再是理賠時才出現的名詞,而是你招攬時就得主動說出口的一句話。
內容目錄
一、金管會這次到底要求了什麼
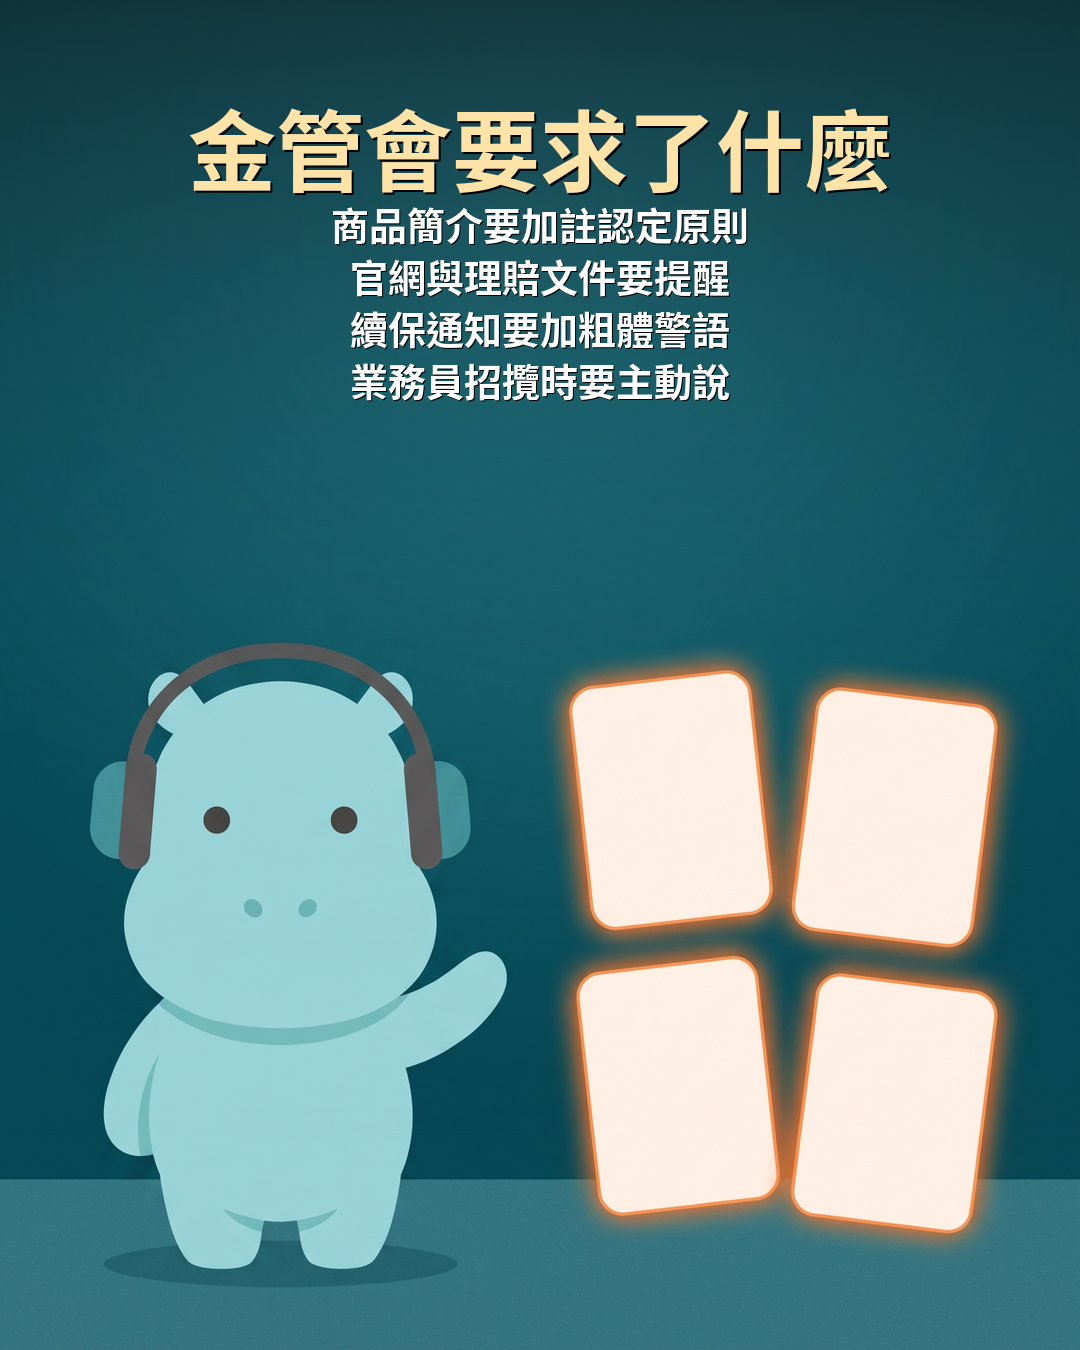
依中央社、聯合新聞網與工商時報的報導,金管會保險局於 8 月底函復保險業者,要求落實四件事。這四件事拆開看,等於把「醫療必要性」這個概念,鋪進客戶從投保到續保的每一個接觸點:
| 落點 | 具體要求 |
|---|---|
| 商品簡介等宣導資料 | 加註:理賠時將依被保險人實際接受的治療情形,參據醫學專業意見,評估是否符合一般醫療常規,據以審核醫療必要性 |
| 內部教育訓練 | 保險公司要加強訓練,要求銷售人員在招攬醫療險時主動提醒客戶「接受非必要性醫療可能遭拒賠」 |
| 官網與文件揭露 | 官網首頁、醫療商品頁面、理賠申請文件頁面、Q&A 等處,以文字提醒醫療必要性的認定原則 |
| 定期寄發文件 | 既有的通知書、續保通知等,在醒目處以粗體、放大或顯著字體加註宣導警語 |
注意第二條。前三條跟第四條是保險公司的事,只有第二條是寫給第一線業務員的——而且用的動詞是「主動提醒」,不是「客戶問了再說」。
二、「非必要醫療」到底在爭什麼
先把名詞講白話。
「必要性醫療」指的是:你接受的手術、住院或治療,經保險公司的醫療顧問審查後,認定確實需要這樣做。反過來,保險公司如果認定「這個刀不必開」「不必住這麼多天」「門診就能處理」,那就是「非必要醫療」,理賠可能被打折或整筆拒絕。
爭議的核心不在「你有沒有生病」。病是真的,收據也是真的。爭的是「這個處置有沒有必要」這件事由誰說了算:
- 醫師的立場:站在病人面前做臨床判斷,考慮的是個案狀況、術後恢復、家屬照護能力。
- 保險公司的立場:事後書面審查,比對的是「一般醫療常規」——同樣的病症,多數醫療院所的標準處置是什麼。
兩邊都有道理,所以才會吵。而且同一個處置,在不同個案身上可能結論完全不同,這正是業界回應金管會時坦承的難處:定義本身就難一刀切。
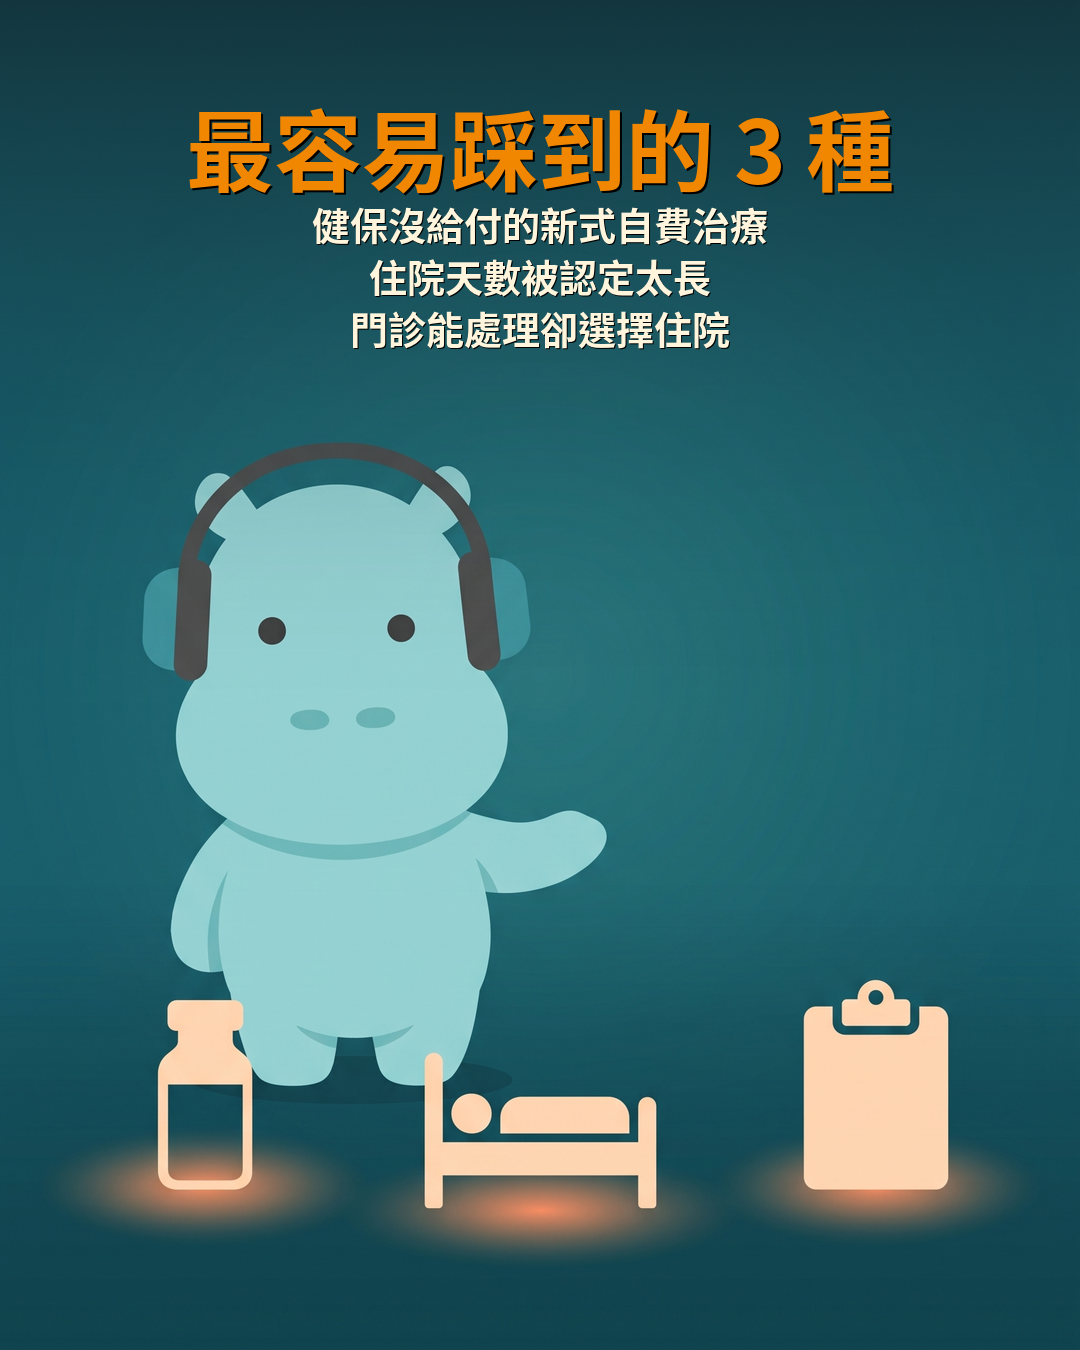
最容易踩到的三種情境
- 新式自費醫療。健保未給付、價格昂貴的新式再生醫療是目前的重災區——保戶自費接受,但多數保單將其歸類為「非醫療必要」,常面臨拒賠。
- 住院天數認定。手術本身沒爭議,但「需不需要住到七天」有爭議,結果變成部分給付。
- 門診手術 vs 住院手術。臨床上可門診處理的處置,客戶選擇住院,日額與住院醫療費用就可能被剔除。
這三種都有一個共通點:客戶在做決定的當下,通常不知道自己正在製造一筆爭議。
延伸閱讀:微創手術住院被拒賠?評議中心 2026 最新判決解析,保險業務員必讀案例、PRP 治療保險理賠全攻略:費用多少、會不會賠、爭議判決一次看懂
三、為什麼監理機關現在出手:連 9 季的爭議第一名
這不是突然的政策。翻金融消費評議中心每季公布的「申訴暨評議案件統計說明」,會看到一個很難忽視的規律。
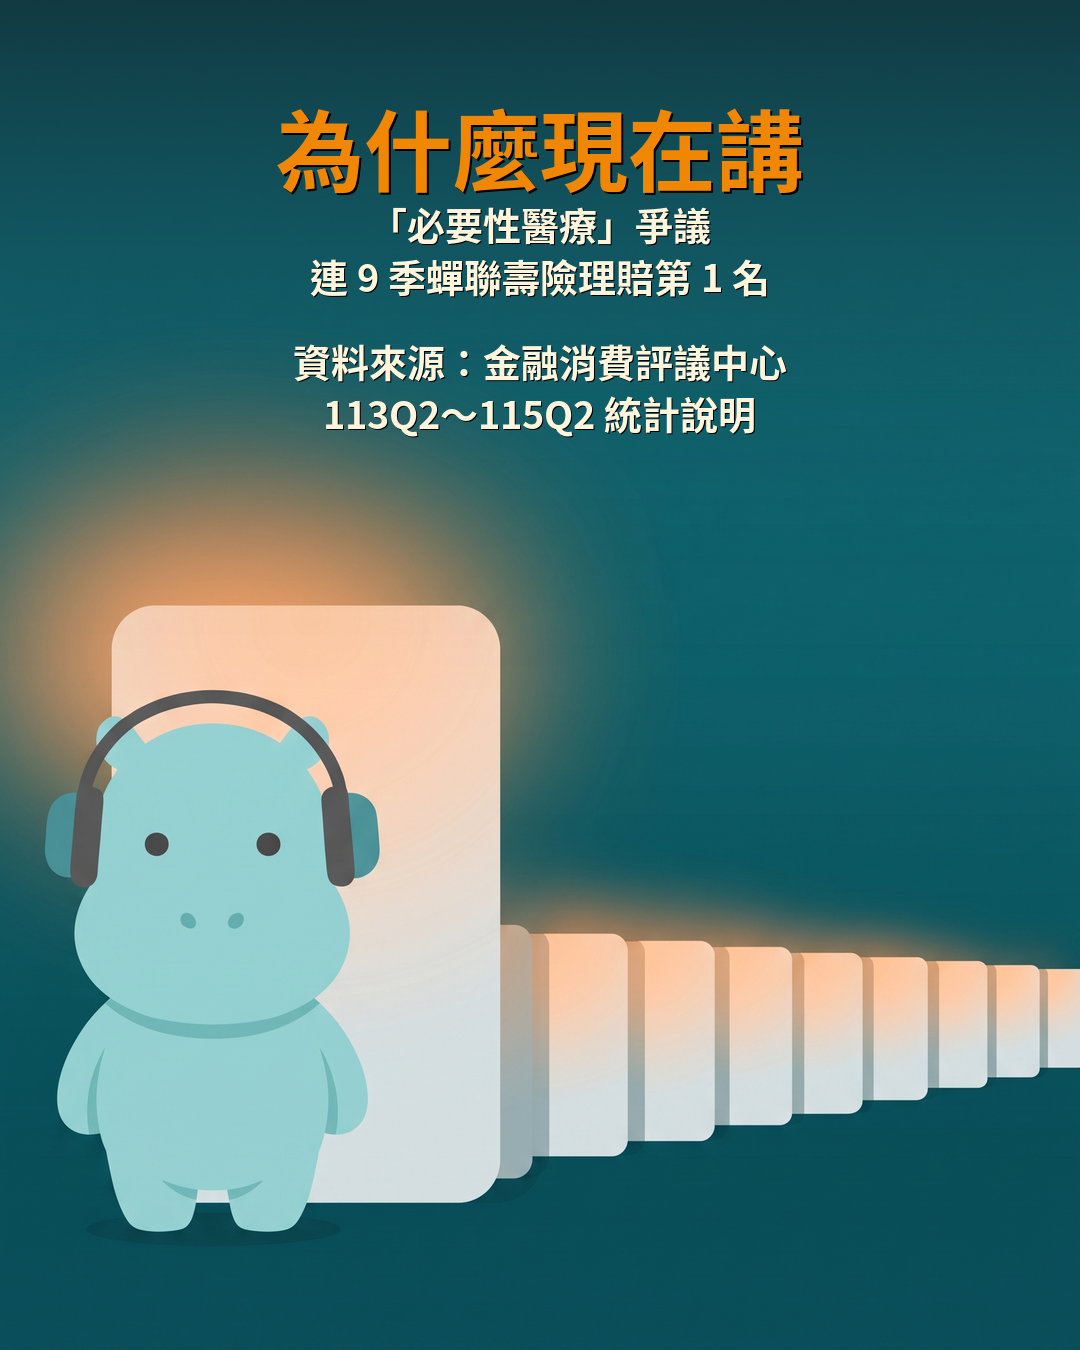
我們逐份下載並比對評議中心 113Q2 至 115Q2 共 9 個季度的統計說明,結論是:「必要性醫療」連續 9 季都是人壽保險業「理賠類」爭議類型的第一名,沒有一季掉出榜首。以最近四季的官方文字為例:
- 114 年第 1 季:人壽保險業理賠類主要常見爭議類型為必要性醫療及理賠金額認定爭議
- 114 年第 2 季:必要性醫療及理賠金額認定爭議
- 114 年第 4 季:必要性醫療及遲延給付爭議
- 115 年第 2 季:必要性醫療及理賠金額認定爭議
規模上也不小。評議中心 114 年第 4 季全體申訴案件 4,176 件,其中壽險業占 42.86%;申請評議案件 1,460 件,壽險業更占到 63.56%。另據中央社引述評議中心統計,2025 年壽險理賠類申訴共 5,269 件,其中必要性醫療約占 21%。
這裡有個口徑要講清楚:申訴件數多 ≠ 保險公司有錯。評議中心的統計說的是「爭議常發生在哪」,不是「誰坑了誰」。但對業務員來說,結論是一樣的——這是你最可能被客戶找上門的那一類理賠。
資料來源:金融消費評議中心 113Q2~115Q2「申訴暨評議案件統計說明」
四、三步驟話術:講清楚免責,又不嚇跑客戶
很多業務員看到這條新規的第一反應是:「這要我怎麼講?講完客戶還敢買嗎?」
實務上會嚇跑客戶的,從來不是「講了免責」,而是講法把保單講成了不會賠。順序換一下,效果差很多:
Step 1:先講保障範圍,再講認定機制
❌「這個保單有個問題,非必要醫療不賠喔。」
✅「這張住院醫療險賠的是住院期間的醫療費用。實務上理賠會看一件事——這次住院在醫學上是不是必要的,保險公司會參考醫師診斷和一般醫療常規來認定。」
把「認定機制」放在保障說明之後,它就是流程的一部分,不是扣分項。
Step 2:用具體情境代替抽象名詞
抽象名詞客戶記不住,情境記得住:
「舉個例子:如果醫師評估你這個處置門診就能做,你選擇住院,那住院的部分可能就會有爭議。所以術前如果有選擇空間,先讓我幫你確認一下保單怎麼認定,會比事後補件有用得多。」
這句話同時做了三件事:說明免責、給了行動建議、把自己放進客戶的決策流程裡。
Step 3:把「術前聯絡我」變成服務承諾
新規要求你主動揭露,但沒規定你只能揭露。真正能讓你跟同業拉開差距的,是後面這句:
「之後如果要動手術或住院,開刀前先跟我說一聲。我幫你看一下保單條款怎麼寫、需要準備哪些文件,這樣理賠會順很多。」
必要性醫療的爭議,很多是在「客戶做完才告訴你」的情況下產生的——等收據都開出來了,能調整的空間已經很小。把接觸點往前挪到術前,你既降低了自己的客訴風險,也創造了一次高價值的服務接觸。
五、客戶真的被拒賠了,下一步怎麼走
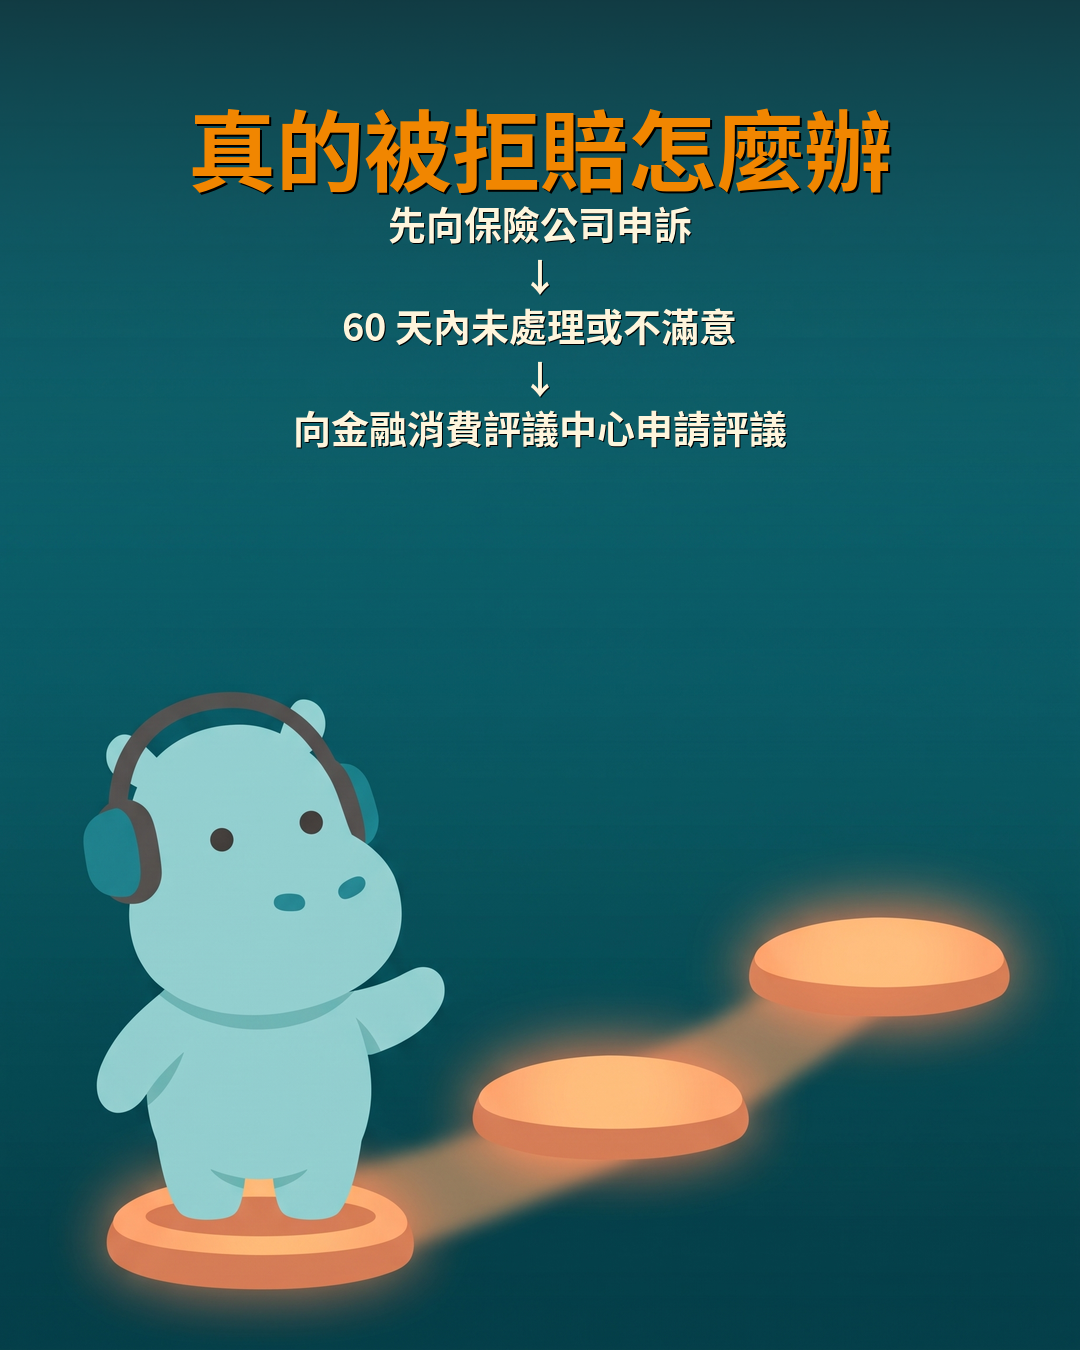
還是會有踩到的時候。這時候客戶最需要的不是安慰,是一張清楚的路線圖:
- 先向保險公司申訴。依《金融消費者保護法》,客戶應先向承保公司提出申訴。
- 公司未在 60 日內處理,或處理結果不滿意,客戶可向金融消費評議中心申請評議。
- 評議不成立,仍可循司法途徑提起訴訟。
你能幫的是第 0 步:協助客戶把資料備齊——完整病歷、醫師出具的診斷證明與住院/手術必要性說明、費用明細。爭議案件的勝負,很多時候取決於「醫師有沒有把必要性寫進診斷證明」。這件事事後很難補,術前提醒卻只要一句話。
懶人包:7 張圖帶走重點
下面這組圖把整篇的重點壓成 7 張,歡迎直接存圖轉給客戶——客戶看完再回頭問你細節,比你單方面解釋一輪有效得多。
六、為什麼「非必要醫療」新規對業務員是好消息
拉遠一點看,這次的函令做的是同一件事:把理賠爭議的引爆點,從理賠階段往前搬到銷售階段。
對保險公司來說,這降低了訴訟量。對業務員來說,這其實把你從一個很尷尬的位置解救出來——過去「講了免責可能成交不了、不講將來被客訴」的兩難,現在監理機關直接幫你把它變成標準動作。當整個業界都要講,先把它講得漂亮的人就贏了。
而要講得漂亮,前提是你手上的保單資料夠即時:客戶買了哪幾張、住院日額多少、實支實付的限額與範圍在哪、哪些條款有除外。客戶在術前打電話問你的那 30 秒,你答得出來,這段話術才成立。
河馬保險業務版把客戶的保單集中建檔、保障內容一次列清楚,客戶打來問「我這次住院會不會賠」,你不用翻紙本、不用回辦公室查。配合 HiroAI,用問的就能把保障內容叫出來。
資料來源:保費有繳、理賠拿嘸?金管會發函 要保險業務說清楚「非必要醫療」可能不賠(工商時報)、非必要性醫療可能遭拒賠 金管會要求保險業加強資訊揭露(中央社)、金融消費評議中心 113Q2~115Q2 申訴暨評議案件統計說明
文 / 馬編|河馬保險小編輯,專門給你新資訊