「遺產稅應該沒多少吧?」用一個故事,讓客戶聽懂保單預留稅源
跟高資產客戶談傳承,最常聽到的一句話是:「遺產稅應該沒多少吧?真的不行,就早點把房子過給小孩。」
這句話有兩個誤會。第一,稅通常比客戶想的多;第二,真正卡住家人的往往不是稅額,而是繳稅的現金從哪裡來。這就是「預留稅源」要解決的事。
與其背法條,不如講一個故事。下面這個林媽媽的情境,你可以直接拿去跟客戶聊。
📌 先說清楚
林媽媽是示意情境,不是真實客戶。稅額依 2026 年(民國 115 年)遺產及贈與稅法規定試算;保費、保額是示意數字,不代表任何特定商品。
內容目錄
一、林媽媽以為的事
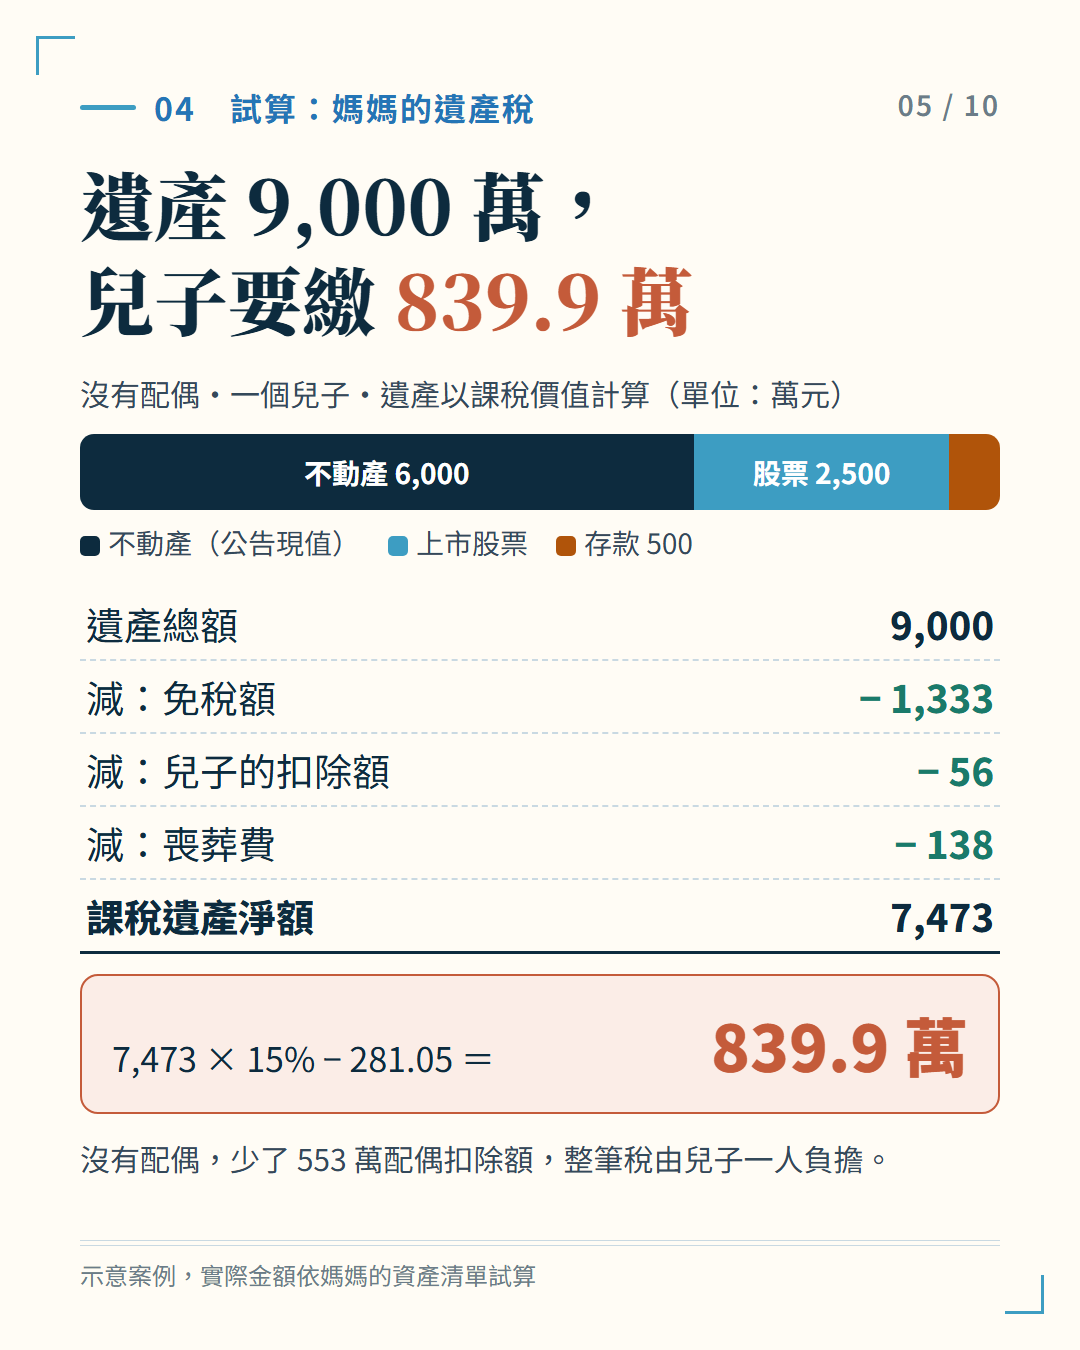
林媽媽的先生已經過世,家裡只有一個獨生子阿明。她名下的資產大致是這樣(以課稅價值計算):
| 資產 | 金額 |
|---|---|
| 老房子與土地(公告現值/評定現值) | 6,000 萬 |
| 上市股票 | 2,500 萬 |
| 存款 | 500 萬 |
| 合計 | 9,000 萬 |
她一直覺得遺產稅應該沒多少。直到她的保險顧問提醒一件事:投保年齡快到上限了,要規劃,就得趁現在。
二、遺產稅試算:阿明要繳 839.9 萬
先把稅算出來。林媽媽沒有配偶,所以少了一筆 553 萬的配偶扣除額,能扣的只有三項:
| 項目 | 金額 |
|---|---|
| 遺產總額 | 9,000 萬 |
| 減:免稅額 | − 1,333 萬 |
| 減:直系血親卑親屬扣除額(阿明) | − 56 萬 |
| 減:喪葬費扣除額 | − 138 萬 |
| 課稅遺產淨額 | 7,473 萬 |
7,473 萬落在 15% 級距,遺產稅是 7,473 × 15% − 281.05 = 839.9 萬,而且整筆由阿明一個人負擔。
接下來,同一份資產放進三個平行時空,看阿明最後拿到多少。
三、平行時空 A:什麼都不做
林媽媽走後,阿明要面對一條很緊的時間線:
- 6 個月內申報遺產稅(可申請延長 3 個月)
- 收到核定通知後 2 個月內繳清(可申請延長 2 個月)
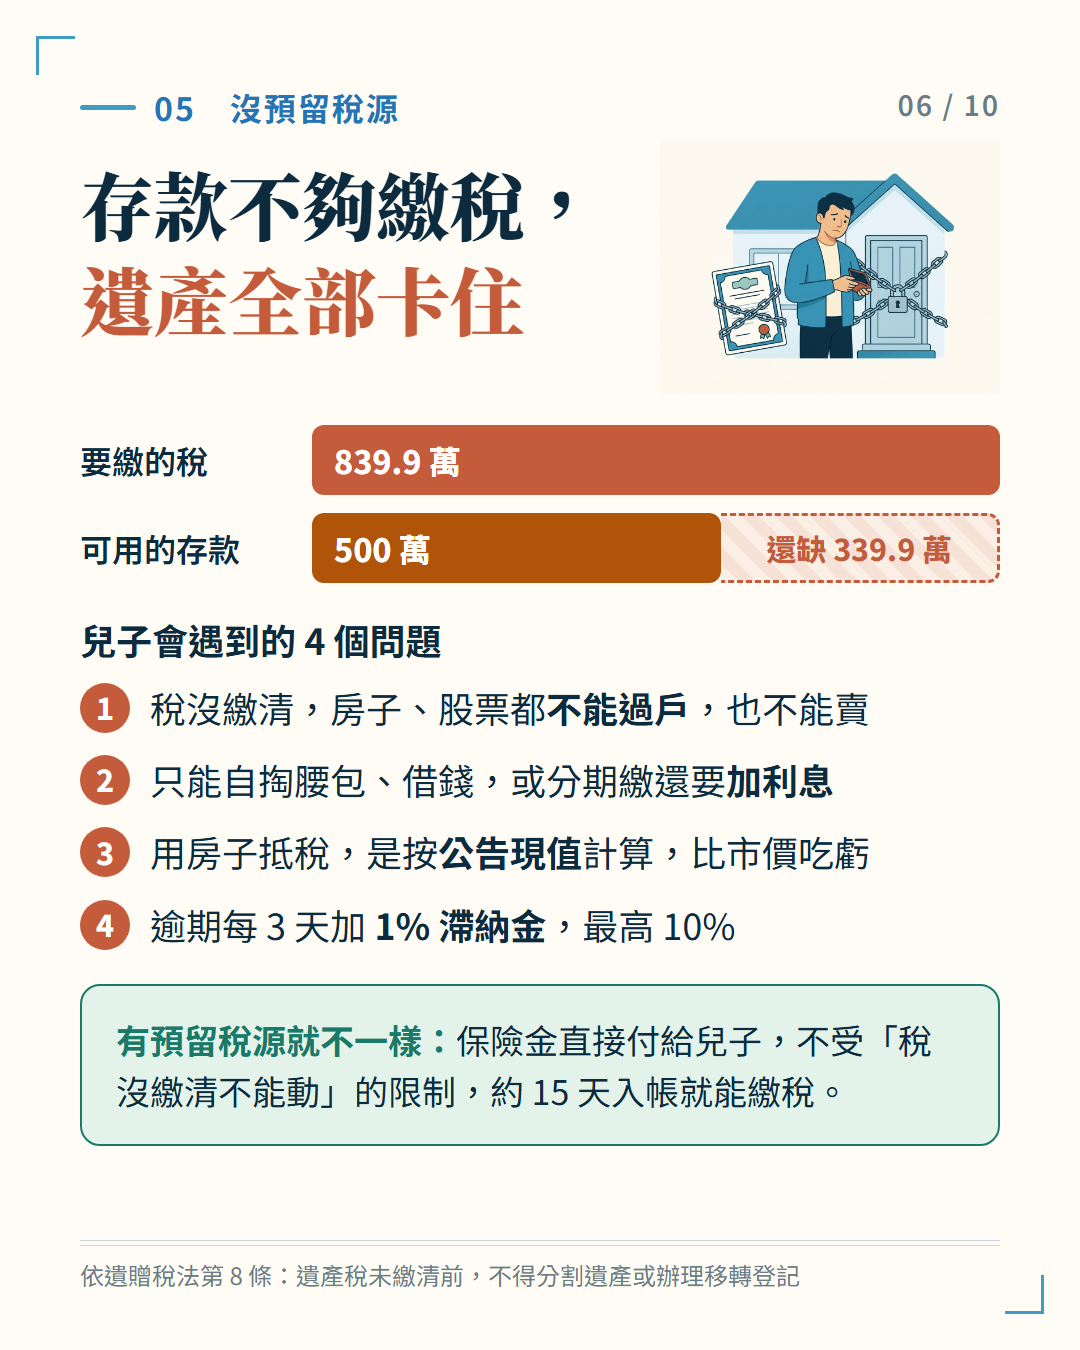
問題來了:家裡的存款只有 500 萬,還缺 339.9 萬。
更麻煩的是,遺產及贈與稅法第 8 條規定,遺產稅沒繳清之前,遺產不能分割、也不能辦理移轉登記。房子、股票都還過不到阿明名下,他想賣房子籌錢繳稅也賣不了。阿明剩下的路都不划算:
| 路 | 代價 |
|---|---|
| 自掏腰包或借錢 | 自己的現金壓力,借款還有利息 |
| 申請分期繳 | 最多分 18 期,但要按日加計利息,每期都要準時繳 |
| 用房子、土地抵稅(實物抵繳) | 按核定的遺產價值計算,不動產通常以公告現值、評定現值核定,比市價低,等於賤價抵稅 |
如果拖過期限,依稅捐稽徵法每逾 3 天加徵 1% 滯納金,逾 30 天移送強制執行(滯納金最高約 10%),另外還要按日加計利息。
最後阿明實拿 9,000 − 839.9 = 8,160.1 萬,這還沒算借錢或分期的利息。
四、平行時空 B:早點把財產送給兒子
這是客戶最常想到的方法,但有四個問題要先講清楚:
- 送不完:每人每年贈與免稅額只有 244 萬。9,000 萬慢慢送要送 37 年;超過額度,要課 10%~20% 的贈與稅。
- 送出去就收不回:一過戶就是阿明的財產。阿明要賣、要抵押,甚至欠債被查封,林媽媽都管不到。
- 過世前 2 年內送的會被算回遺產:想在最後關頭移轉,沒有用。
- 不動產贈與比繼承更貴:贈與房地要繳土地增值稅,還有 6% 的契稅;如果是繼承,土地增值稅反而免徵。
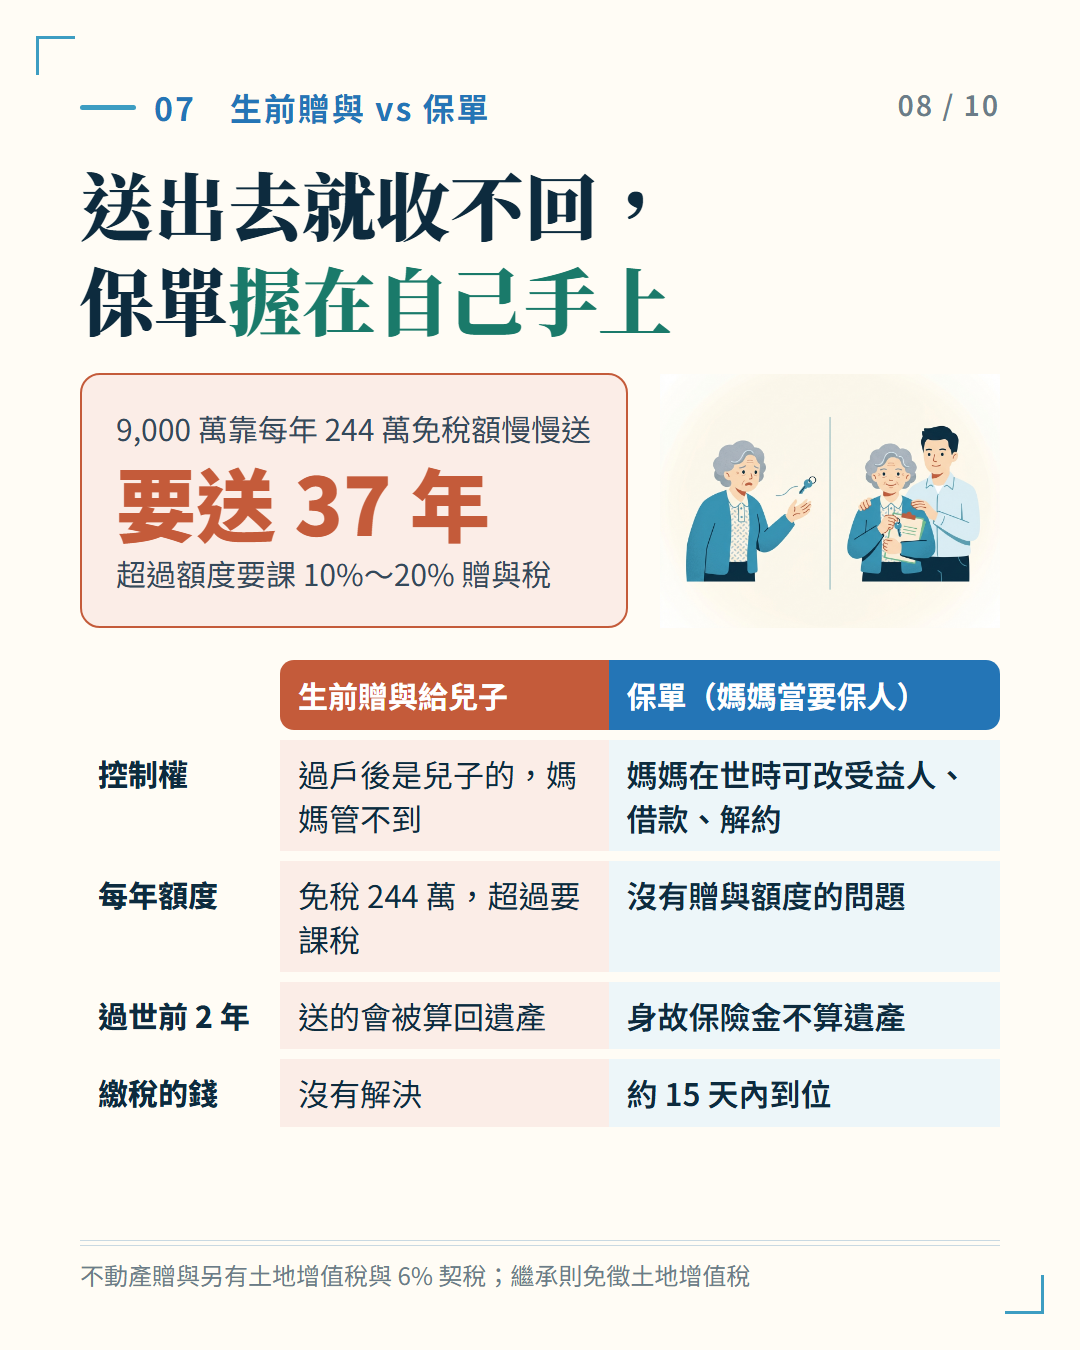
所以贈與可以是傳承工具之一,但它解決不了「繳稅的現金從哪裡來」,還讓林媽媽提前失去控制權。
五、平行時空 C:用保單撐一把傘
林媽媽最後選的是保單。架構這樣設:
| 角色 | 誰 | 為什麼 |
|---|---|---|
| 要保人 | 林媽媽 | 在世時控制權在自己手上 |
| 被保險人 | 林媽媽 | 身故時給付,保險金直接給受益人 |
| 受益人 | 阿明 | 指定受益人,保險金不計入遺產 |
| 第二順位受益人 | 孫子女 | 萬一阿明比媽媽早走,保險金也有明確去處 |
示意數字:總繳保費 750 萬,分 6 年繳,每年約 125 萬,用林媽媽每年的股利與存款支應,不借錢;身故保險金 1,000 萬。
這把傘有兩個關鍵:
- 在世時,傘在自己手上。 保單是林媽媽的,她可以改受益人、用保單借款,必要時也能解約。
- 需要時,傘會打開。 遺產及贈與稅法第 16 條第 9 款規定,約定在被繼承人死亡時給付指定受益人的人壽保險金,不計入遺產總額。保險金直接給阿明,不受「稅沒繳清不能動」的限制。保險法規定保險公司要在約定期限內給付,沒有約定的,接到通知後 15 天內要給付,遲延還要加付利息。
另外提醒一個細節:要保人(林媽媽)和受益人(阿明)不是同一人,身故保險金要計入阿明的最低稅負基本所得額,但每戶每年 3,740 萬以內免計入。1,000 萬在額度內,不用另外繳稅。
來算算結果。750 萬保費已經從林媽媽的資產移出,遺產變成 8,250 萬:
- 課稅遺產淨額:8,250 − 1,527 = 6,723 萬
- 遺產稅:6,723 × 15% − 281.05 = 727.4 萬,比 A 少繳 112.5 萬
- 阿明實拿:8,250 − 727.4 + 1,000 = 8,522.6 萬
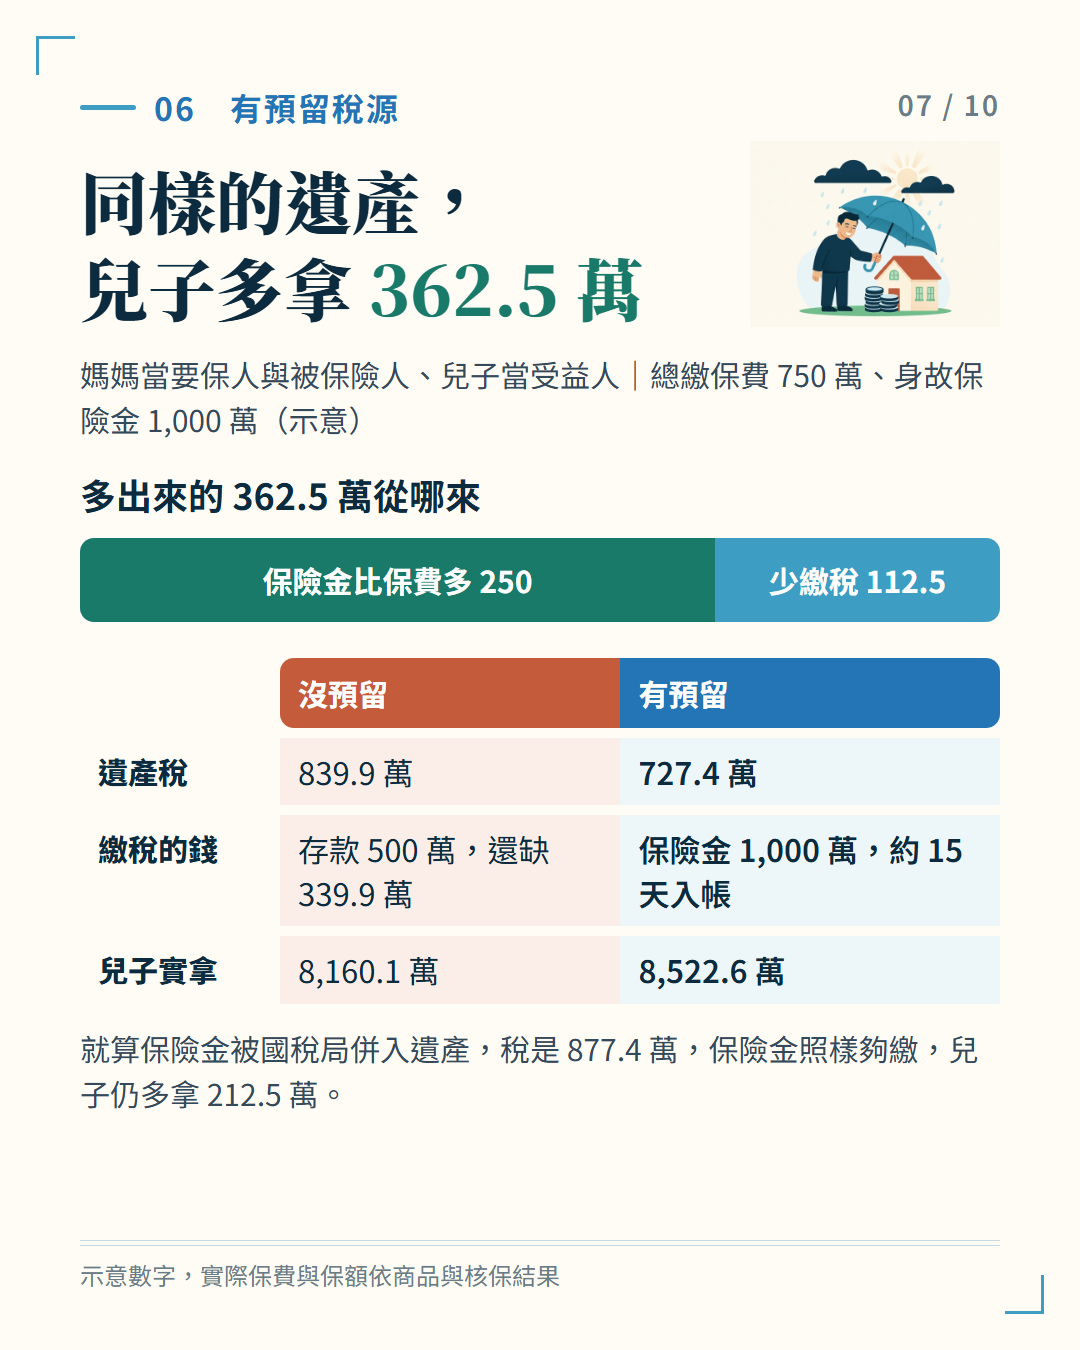
把三個平行時空放在一起看:
| A 什麼都不做 | B 提前贈與 | C 保單預留稅源 | |
|---|---|---|---|
| 繳稅的現金 | 缺 339.9 萬 | 沒解決 | 保險金 1,000 萬,文件備齊後直接給付 |
| 林媽媽的控制權 | 保有 | 過戶就失去 | 保有 |
| 遺產稅 | 839.9 萬 | 視送了多少、何時送而定 | 727.4 萬 |
| 阿明實拿 | 8,160.1 萬(未計利息) | — | 8,522.6 萬 |
C 比 A 多出的 362.5 萬,來自兩個地方:保險金比保費多出 250 萬,加上少繳的 112.5 萬稅。
六、國稅局會怎麼看?避開「八大態樣」
講到這裡,懂行的客戶一定會問:「保險金不是也會被國稅局追稅嗎?」
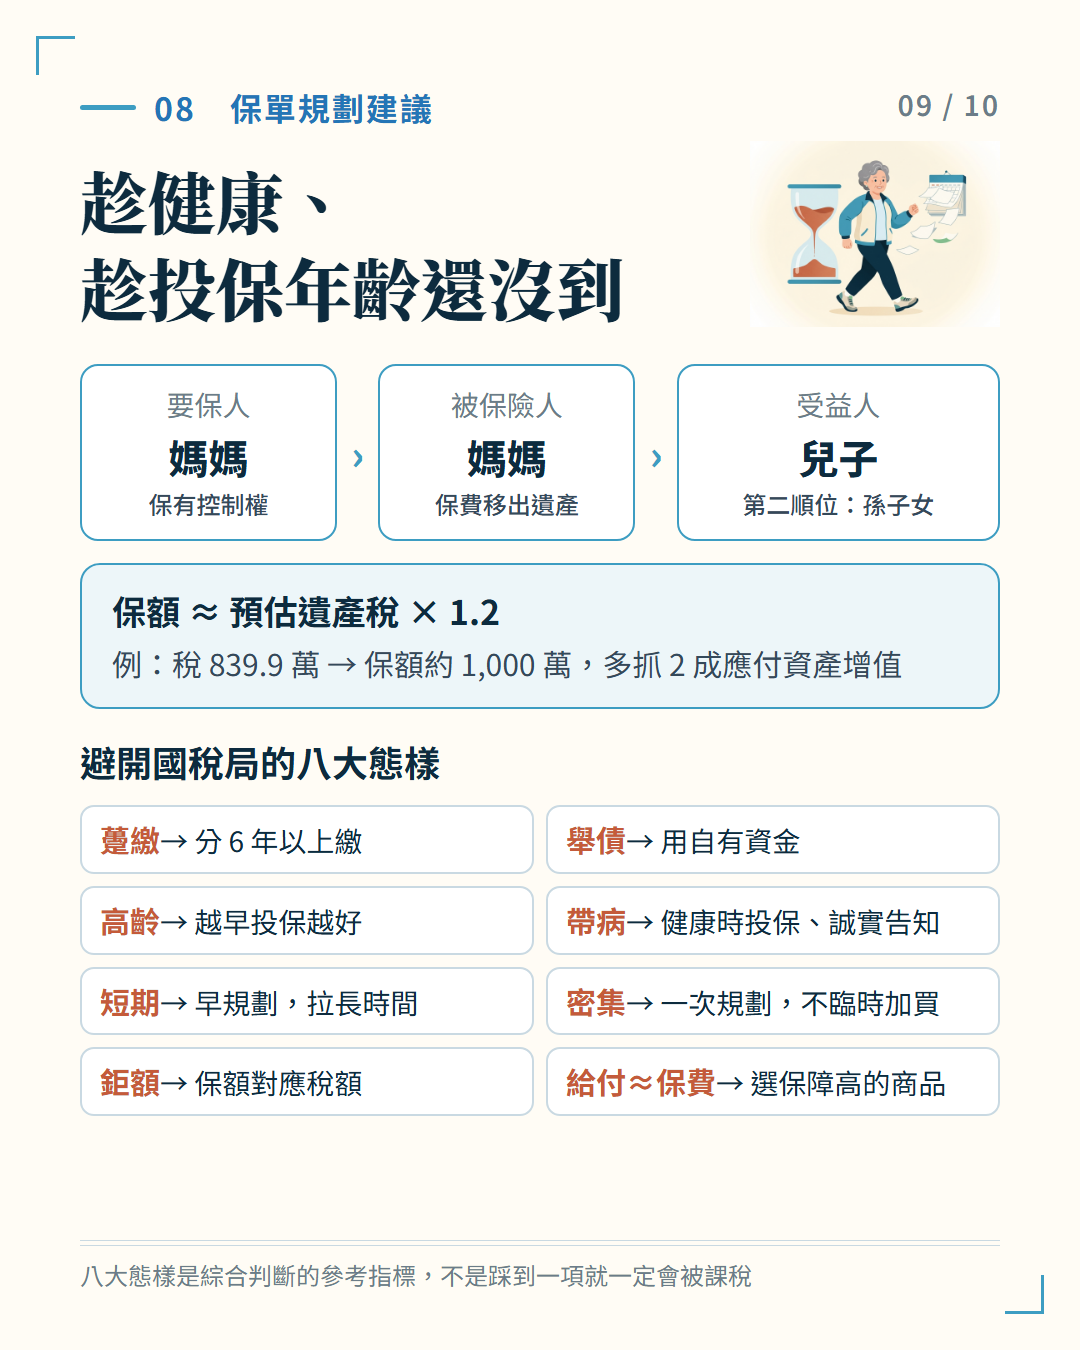
會,如果動機明顯是避稅。國稅局可以依「實質課稅原則」,把保險金併入遺產課稅。財政部 109 年 7 月 1 日台財稅字第 10900520520 號函整理了 16 則實務案例,歸納出常見的參考特徵,業界俗稱「八大態樣」。這是個案綜合認定,不是踩到一項就一定被課稅,而且每一項都可以在規劃時避開:
| 態樣 | 國稅局在看什麼 | 林媽媽的做法 |
|---|---|---|
| 躉繳投保 | 一次繳清大筆保費 | 分 6 年繳 |
| 舉債投保 | 借錢買保單 | 用自己的股利與存款 |
| 高齡投保 | 年紀很大才投保 | 趁投保年齡上限前規劃 |
| 帶病投保 | 已經生病才投保 | 趁健康時投保、誠實告知 |
| 短期投保 | 投保後不久就過世 | 越早規劃,時間越長 |
| 密集投保 | 短時間內買很多張 | 一次規劃到位,不臨時加買 |
| 鉅額投保 | 保額遠超過合理需求 | 保額對應預估稅額 |
| 給付相當或低於已繳保費 | 保單沒有保障功能,只是換個名目存錢 | 身故保險金 1,000 萬 > 保費 750 萬 |
就算最壞的情況發生,國稅局把 1,000 萬保險金併入遺產:遺產變成 9,250 萬,稅是 877.4 萬。保險金照樣夠繳,阿明實拿 8,372.6 萬,還是比什麼都不做多 212.5 萬。這才是「預留稅源」真正的價值:就算稅省不到,繳稅的現金也一定在。
架構設錯,傘會破洞
八大態樣之外,還有一個常見的架構陷阱:要保人不是被保險人本人。
例如林媽媽當要保人、阿明當被保險人,林媽媽過世時保單還沒給付,這張保單的價值會算進林媽媽的遺產;想在生前把要保人改成子女,則可能被視為贈與。預留稅源的保單,要保人與被保險人都設成資產所有人本人,最單純。
延伸閱讀:保險周報 8/24~8/30(第五段「稅務與傳承警訊」:高齡、密集投保的保險金仍被稅局追稅的案例)
七、2026 遺贈稅新制:三個變化,更新你的說法
遺產及贈與稅法修正案 2026 年 8 月 21 日三讀、9 月 11 日公布,9 月 13 日起生效。和傳承規劃最相關的有三點:
| 新制 | 對客戶的意義 |
|---|---|
| 分期繳稅不再限應納稅額 30 萬元以上 | 確有困難就能申請,最多 18 期、每期間隔不超過 2 個月,仍要加計利息(實物抵繳仍維持 30 萬元門檻) |
| 用被繼承人存款繳遺產稅,改為多數決 | 繼承人過半數且應繼分合計過半數同意,或應繼分合計超過 2/3 同意即可,不會再被一個人卡住 |
| 死亡前 2 年內的贈與併入遺產時,改由受贈人按比例負擔 | 誰拿到財產誰繳那部分的稅,以受贈財產為限,其他繼承人不用替人扛稅 |
對林媽媽這種只有一位繼承人的家庭,這三項影響不大:稅額本來就遠超過 30 萬,也沒有多數決的問題;2 年內的贈與如果是給阿明本人,稅還是他繳。只有贈與對象是媳婦或孫子女時,他們才會成為那部分稅的納稅義務人。
更重要的是沒變的那一條:第 8 條沒有修,遺產稅沒繳清,遺產原則上還是不能分割、不能過戶。新制雖然另外開放用應稅的不動產設定抵押權作擔保、申請同意移轉證明書,但那只是讓過戶有路可走,稅還是得繳。「繳稅的現金從哪裡來」這個問題還在,預留稅源的邏輯也還在。
延伸閱讀:保險周報 8/17~8/23(遺贈稅「大老婆條款」三讀)、保險周報 9/07~9/13(財政部盤點遺贈稅 4 大修法變革)
八、業務員怎麼開口:三句話+三個反問
三句開場
- 「您有算過,將來孩子要準備多少現金,才能把房子過戶嗎?」——先談現金,不要先談稅。
- 「遺產稅的問題不是有沒有錢,是現金在不在對的地方。」——林媽媽有 9,000 萬,卻缺 339.9 萬。
- 「贈與是把傘交出去,保單是自己撐著傘。」——控制權是高資產客戶最在乎的事。
客戶常見的三個反問
「我身體還很好,不急。」
正因為健康才要現在做。投保年齡有上限,保費一年比一年貴,核保也會越來越嚴;拖到高齡或帶病才投保,剛好踩中國稅局的態樣。
「早點過戶給小孩就好。」
可以,但要一起算:每年只有 244 萬免稅額、過戶後就收不回、過世前 2 年的贈與會算回遺產,不動產贈與還要繳土地增值稅與契稅。贈與和保單不是二選一,可以搭配。
「保險金不是也會被課稅嗎?」
八大態樣是綜合判斷,不是踩到一項就一定會被課稅。用自有資金、分期繳、趁健康投保,保額對應稅額。就算最壞情況被併入遺產,保險金也夠繳稅。
保額怎麼抓:預估稅額的 1.2 倍
實務上常用「預估遺產稅 × 1.2」抓保額。多出的 2 成,是留給房價、股價上漲讓遺產變大、甚至跳到下一個級距的緩衝。林媽媽的預估稅額 839.9 萬,乘上 1.2 約 1,000 萬。這是業界經驗值,不是法規,實際要依客戶的資產變化定期檢視。
九、結論:傘要在晴天時準備
贈與,是把傘交出去;保單,是自己撐著傘。等到需要的那一天,傘會打開,交到孩子手上。
預留稅源不是複雜的節稅技巧,而是一件很務實的事:確保家人在最需要現金的時候,手上真的有現金。 能在客戶健康時把這件事講清楚的業務員,才會被客戶當成傳承規劃的夥伴,而不只是賣保單的人。
要把這件事講清楚,前提是你對客戶現有的保單一清二楚:哪張保單誰是要保人、誰是被保險人、受益人有沒有指定、有沒有設第二順位。這些資料散在紙本裡,談傳承時就很難一眼看出缺口。
河馬保險業務版網頁的「保單管理 › 保單關係人」,一頁列出客戶每張保單的要保人、被保險人,以及身故、生存保險金、滿期/祝壽金受益人,連順位和比例都看得到。要保人是不是本人、受益人有沒有指定、第二順位有沒有設,談傳承前打開看一次就知道。在外面拜訪時,業務 App 的保單詳情點「顯示全部」,也能查看受益人。
本文情境為示意,稅額依民國 115 年(2026 年)遺產及贈與稅法與財政部公告試算,保費與保額為示意數字,不代表任何特定商品。個案是否適用實質課稅,由國稅局依個案事實認定,規劃前請洽會計師或國稅局。
法規依據:遺產及贈與稅法第 8、13、15、16、23、26、30、41、51 條(民國 115 年 9 月 11 日修正公布);稅捐稽徵法第 20 條;保險法第 34 條;所得基本稅額條例第 12 條;土地稅法第 5、28 條;契稅條例第 3 條;財政部 114 年 11 月 27 日公告民國 115 年遺產及贈與稅免稅額、扣除額與課稅級距;財政部 109 年 7 月 1 日台財稅字第 10900520520 號函。
文 / 馬編|河馬保險小編輯,專門給你新資訊